Zuletzt aktualisiert am: 25. September 2026
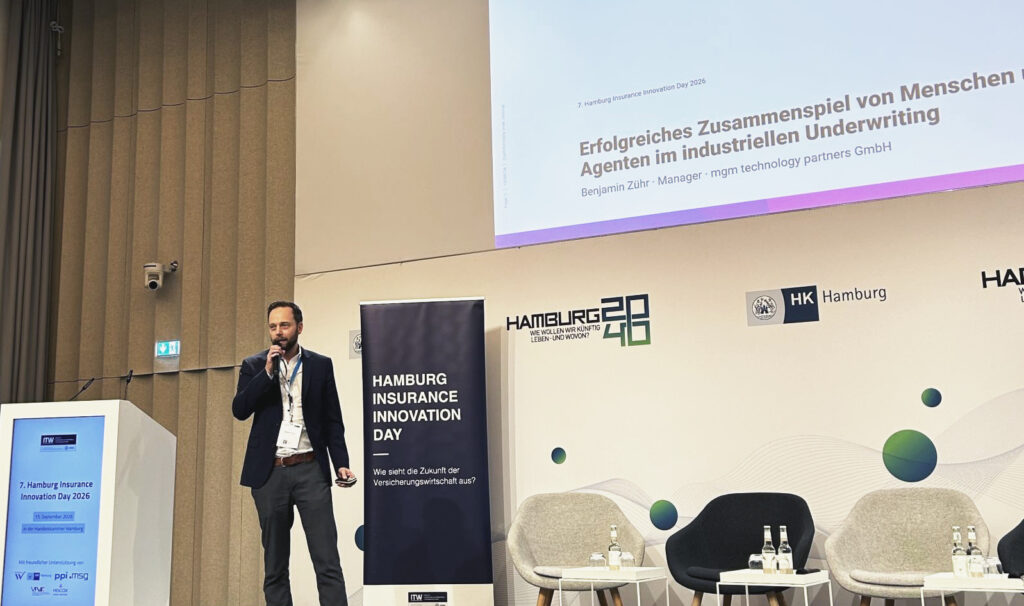
Seit über einem Jahrzehnt beschäftigt sich die Branche mit der Digitalisierung des Industrieversicherungsgeschäftes, aber im Individualgeschäft hat sich am Aufwand pro Fall kaum etwas geändert. Mit dieser These steigt Benjamin Zühr, Manager bei mgm technology partners, in seinen Vortrag auf dem 7. Hamburg Insurance Innovation Day ein. Sein Thema sind KI-Agenten im Underwriting, die im Zeichnungsprozess konkrete Teilaufgaben übernehmen und den Underwriter dabei so unterstützen, wie es ein Teammitglied täte.
Underwriter, die nicht KI-affin sind, arbeiten wie bisher
Zührs Diagnose betrifft den Umgang der Branche mit KI. Versicherer und Makler nutzen KI heute überwiegend neben ihren Bestandssystemen. Ein Copilot formuliert E-Mails vor, ein anderes Werkzeug erstellt einen Bedingungsvergleich. Fester Bestandteil der Zeichnungs- oder Bestandsprozesse ist die Künstliche Intelligenz damit nicht.
Die Folge ist eine ungleiche Nutzenverteilung. Wer KI-affin ist und viel ausprobiert, holt viel heraus. Wer das nicht ist, arbeitet weiter wie bisher. Der Effekt schwankt deshalb nicht nur zwischen den Makler- und Versicherergesellschaften, sondern auch innerhalb eines Hauses von Underwriter zu Underwriter. Solange KI außerhalb des Prozesses bleibt, bleibt ihr Beitrag Zufall.
Was der Underwriter verantwortet und was der KI-Agent vorbereitet
Was wäre, wenn die Vorarbeit zu einem Sachrisiko bereits erledigt ist, sobald der Underwriter den Fall zum ersten Mal öffnet? Genau dort setzt die Cosmo Agentic Underwriting Workbench (AUWWB) an. Sie ist die koordinierende Schicht, in der Underwriter und KI-Agenten auf einer Oberfläche zusammenarbeiten, aufgesetzt auf die bestehende Systemlandschaft. Die gesamte Wertschöpfungskette bleibt abgebildet, der Zuschnitt der Arbeit verschiebt sich.
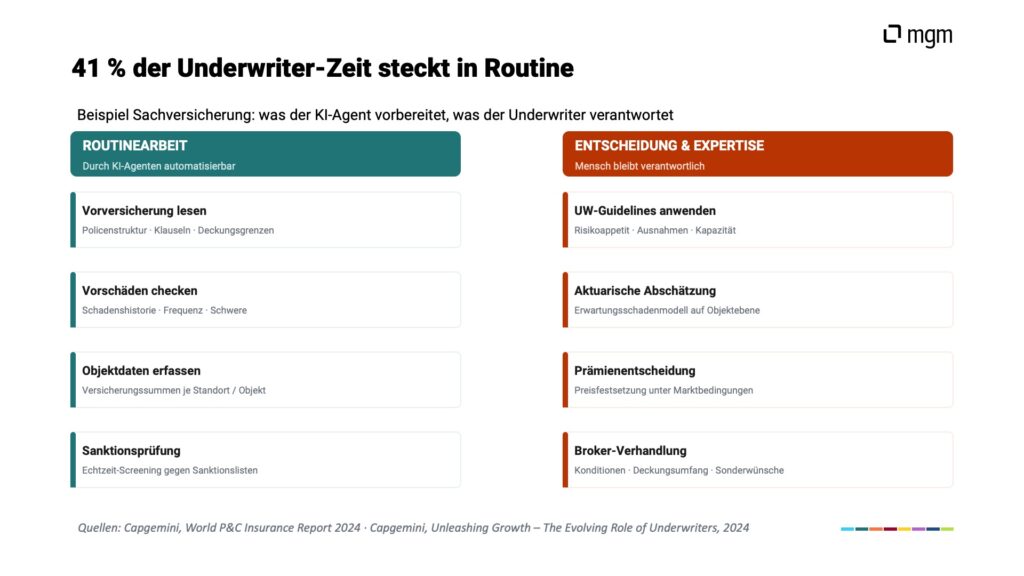
Am Beispiel der Sachversicherung zeigt Zühr, was das konkret heißt
Beim Underwriter bleiben:
- Underwriting-Guidelines anwenden: Risikoappetit, Ausnahmen, Kapazität
- Aktuarische Abschätzung: Erwartungsschadenmodell auf Objektebene
- Prämienentscheidung: Preisfestsetzung unter Marktbedingungen
- Maklerverhandlung: Konditionen, Deckungsumfang, Sonderwünsche
Der KI-Agent übernimmt:
- Vorversicherung lesen: Policenstruktur, Klauseln, Deckungsgrenzen
- Vorschäden checken: Schadenhistorie nach Frequenz und Schwere
- Objektdaten erfassen: Versicherungssummen je Standort und Objekt
- Sanktionsprüfung: Echtzeit-Screening gegen Sanktionslisten
41 Prozent Routine: Hier setzen KI-Agenten im Underwriting an
Nach Analysen von Capgemini stecken 41 Prozent der Underwriter-Zeit in Routinen. Dort setzen die KI-Agenten an, und dort endet ihre Zuständigkeit auch. „Prozesse werden von KI-Agenten begleitet, und in dem Moment, wo diese nicht mehr weiterkommen, steigt der Mensch ein”, sagt Zühr. Die Begründung liefert er gleich mit: Fachexpertise ist das, was KI bisher am wenigsten mitbringt. Zusätzlich sichern deterministische Prüfschritte ab, dass Informationen verifiziert werden, statt sie einem Modell zu überlassen.
KI-Agenten im Org-Chart des Maklers, Assekuradeurs und Versicherers?
Der anschaulichste Teil des Vortrags ist die Organisationssicht. In der AUWWB stehen KI-Agenten im Org-Chart: mit Rolle, Team, Zeichnungslimit und Auslastung. Jeder KI-Agent hinterlässt ein nachvollziehbares Protokoll, was für die Anforderungen des EU AI Act an menschliche Aufsicht und Dokumentation die entscheidende Eigenschaft ist.
Wie bauen Makler, Assekuradeure und Versicherer die eigene Agentic Underwriting Workbench in wenigen Wochen?
Angepasst wird die AUWWB immer agentisch. Startpunkt ist eine Referenzanwendung, die das Erfahrungswissen von mgm auf Basis eines Referenz-Datenmodells abbildet. In Working Sessions mit den Sparten gehen Anforderungen in täglichen Sprints direkt in die Anwendung, bis daraus die individuelle AUWWB geworden ist. Darunter arbeiten die Cosmo-Module, zwingend sind sie nicht: Der API-First-Ansatz erlaubt es, eigene Bestandssysteme anzubinden. Als technische Basis dient die A12 AI Low Code Plattform, die für Sicherheit und Skalierbarkeit sorgt. Zühr fasst das als bewusste Kombination zusammen, nämlich die Geschwindigkeit des agentischen Entwickelns, abgesichert durch eine Plattform, die Enterprise-Anforderungen erfüllt.
Fazit: Agentic Underwriting verschiebt Zuständigkeiten, nicht Verantwortung
Die interessante Frage in Hamburg ist nicht, ob die KI Dokumente schneller liest und weiterverarbeitet. Sie lautet, welche Teilaufgaben in Zeichnungs- und Bestandsprozessen ein KI-Agent zuverlässig übernehmen kann. Wenn die KI dafür eine Rolle, einen klaren Auftrag und ein nachvollziehbares Protokoll hat, unterstützt sie den Underwriter wie ein Teammitglied, und aus zufälliger KI-Nutzung wird planbare Kapazität. Die Verantwortung für die verbindliche Entscheidung bleibt dabei ausdrücklich beim Menschen.
Jetzt Demotermin vereinbaren
Die Cosmo Agentic Underwriting Workbench steht jederzeit für Demos bereit an Ihren eigenen Prozessen, einschließlich der Frage, welcher Schritt sich bei Ihnen als erster für einen KI-Agenten eignet. Hier Kontakt aufnehmen.
Benjamin Zühr ist auf LinkedIn erreichbar.